Para la mayoría de los recién llegados, el mayor potencial de ahorro sin explotar en el primer año es recuperar el impuesto de retención pagado en exceso. Si trabaja en Suiza como empleado extranjero con un permiso B, su empleador deduce el impuesto directamente de su salario. Cómodo, pero rara vez óptimo, ya que la tasa impositiva no tiene en cuenta muchas deducciones personales.
La clave es la NOV
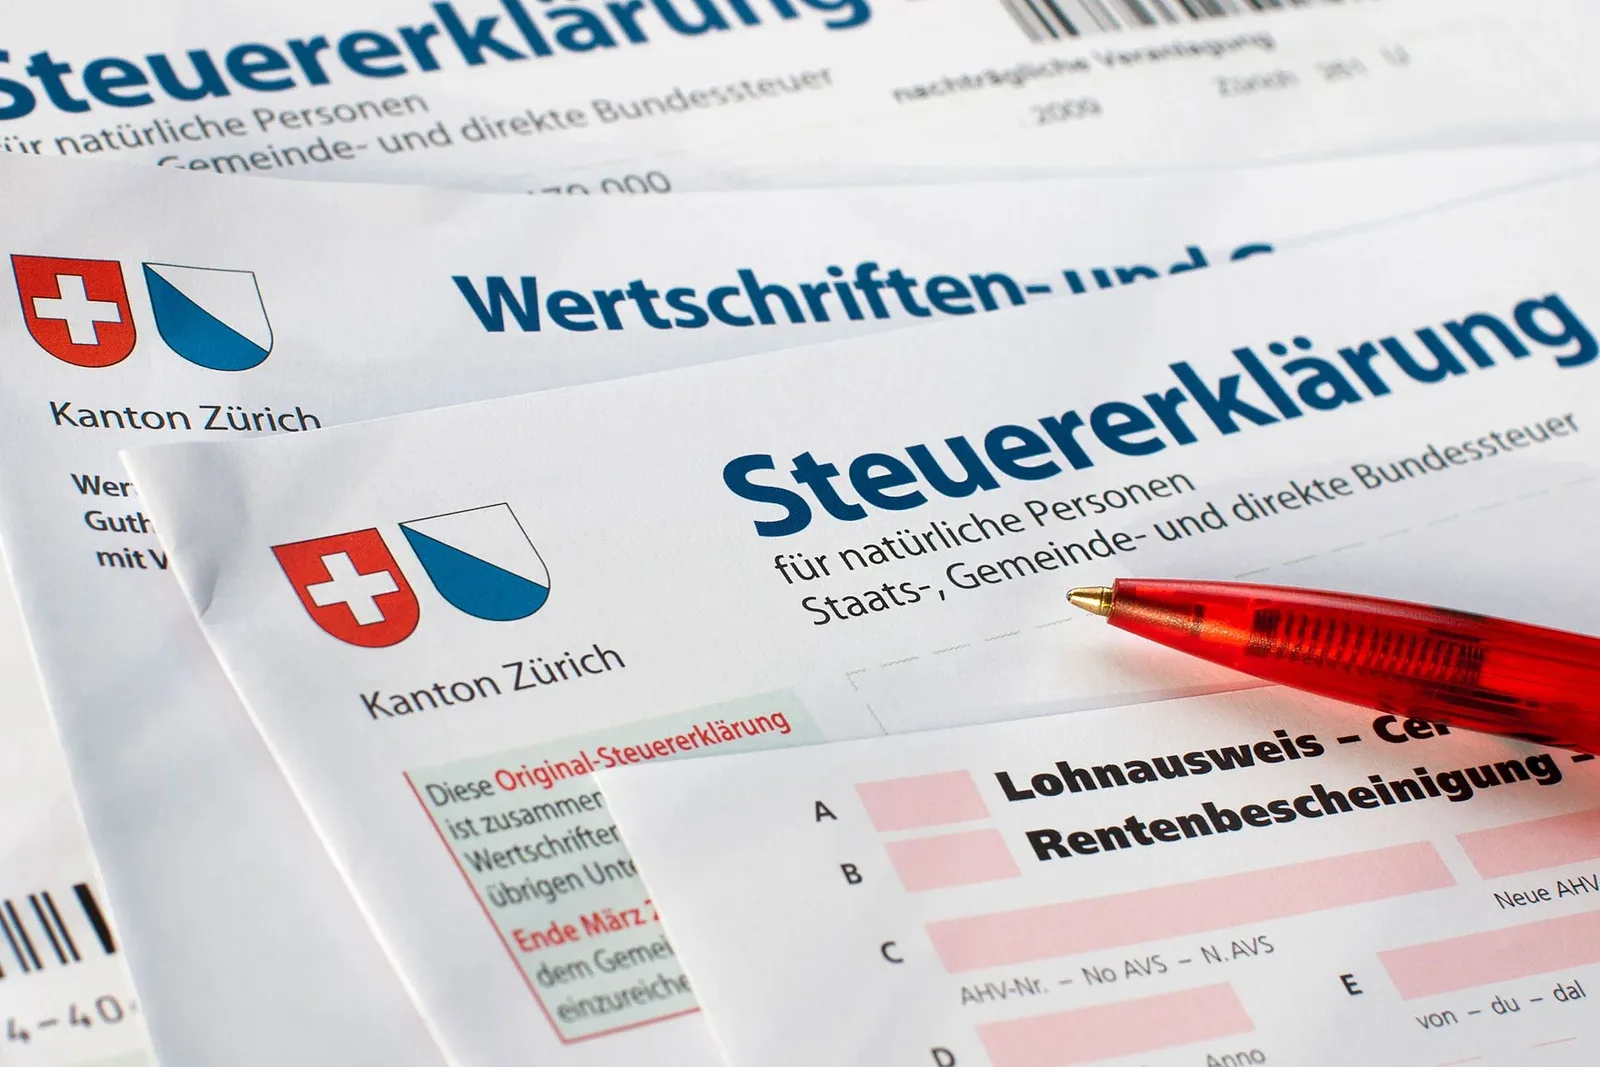
Con la posterior evaluación ordinaria (NOV), presenta una declaración de impuestos estándar y reclama las deducciones que no se incluyeron en la tasa de retención. La diferencia se le reembolsará: para muchos hogares, esto asciende a varios miles de francos suizos.
Estas son las deducciones que vale la pena reclamar
- Pagos a la columna 3a
- Complementos a la caja de pensiones
- Costes de formación
- Gastos de guardería
- Comidas fuera de casa y costes de transporte
El plazo finaliza el 31 de marzo del año siguiente, y la decisión se aplica entonces para todos los años posteriores.
Dado que la NOV es vinculante, vale la pena calcular con antelación: en cantones con impuestos bajos y altas deducciones, casi siempre compensa, mientras que en municipios con impuestos altos, la tasa de retención puede ser más favorable. Quienes ganen más de CHF 120.000 están sujetos automáticamente a la evaluación ordinaria.
Aquí tiene cómo proceder
Recopile todos los recibos a lo largo del año (certificado 3a, gastos médicos, formación), solicite la NOV en su oficina cantonal de impuestos y presente su declaración antes del plazo. Asesores fiscales especializados en expatriados pueden gestionar todo el proceso por usted, incluso verificar si la solicitud le conviene.
Fuente: DBG, Ordenanza del Impuesto de Retención. Estado julio de 2026. Solo orientación, no asesoramiento fiscal individual.